X5 ИКС 5
Статус: Активна
28% за 12 мес.
2 718
Вход
1 813
Цена
3 470
Цель
Инвест-идея ИКС 5
X5 все еще достойна покупки
С момента июльской дивидендной отсечки акции X5 демонстрировали слабую динамику на фоне общего охлаждения интереса инвесторов к ритейлу и заметного ухудшения прибыли в третьем квартале. Коррекция ключевых метрик подтвердила необходимость пересмотра оценки компании и обновления целевой цены. Тем не менее наше отношение к бумаге остается положительным: X5 сохраняет лидерство на рынке, реализует новую прозрачную дивидендную политику и продолжает показывать уверенную операционную динамику, что позволяет с оптимизмом смотреть на долгосрочный потенциал компании даже в турбулентной рыночной среде.
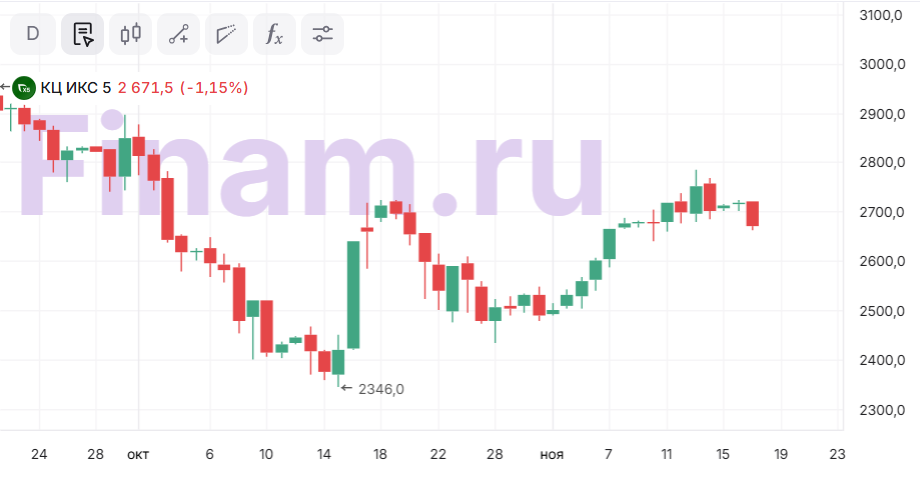
Мы понижаем целевую цену акций X5 до 3 470 руб., однако сохраняем рейтинг «Покупать» для данных бумаг. Потенциал роста составляет 28%. Целевая цена рассчитана на основе форвардных мультипликаторов P/E, EV/Sales на 2026 год для компаний-аналогов с использованием странового дисконта в 30%.
X5 Group — лидер российского продуктового ритейла.
В 2025 году компания продолжает наращивать масштабы бизнеса: выручка X5 за 9 месяцев увеличилась на 20,3% г/г и превысила 3,4 трлн руб., а количество магазинов всех форматов составило 29 011 на территории 69 регионов страны. Акцент на региональную экспансию, обновление магазинов, развитие логистики и цифровых сервисов позволил X5 не только удержать, но и нарастить рыночную долю до 16,9% по итогам 1П 2025, несмотря на общее охлаждение потребительского спроса и замедление инфляции.
Драйвером роста вновь стал формат «Чижик», выручка которого за указанный период увеличилась на 80,2%, однако по мере насыщения ключевых регионов темпы органического прироста и LFL‑трафика постепенно замедляются, знаменуя смену этапа в развитии сети.
X5 последовательно развивает e-commerce: GMV X5 Digital вырос на 47% г/г, а доля электронных сервисов превысила 5% оборота группы.
По итогам третьего квартала 2025 года X5 увеличила выручку на 18,5% г/г, до 1 160 млрд руб. Темпы прироста замедлились по сравнению с предыдущими кварталами. EBITDA по МСФО 16 увеличилась на 4,5% год к году, несмотря на сокращение маржи до 9,8% (-1,3 п. п. г/г), а чистая прибыль группы составила 23,3 млрд руб., снизившись на 37,8% г/г. Темпы ухудшения рентабельности замедляются: Банк России начал этап снижения ключевой ставки, и давление на издержки постепенно ослабевает, что создает предпосылки для восстановления маржинальности уже в 2026 году.
X5 утвердила новую дивидендную политику и после перерыва вошла в число ведущих дивидендных историй российского рынка: за 2024 год выплачено рекордно высокое вознаграждение акционерам (648 руб. на акцию), а по итогам 9 месяцев 2025 года рекомендован еще один дивиденд — 368 руб. на акцию. На горизонте 12 месяцев мы ожидаем суммарные дивиденды в размере 490 руб. на акцию, что соответствует доходности 18%.
Среди основных рисков на горизонте 2025–2026 гг. — дальнейшее охлаждение потребительского спроса, сетевой «каннибализм» между форматами, регуляторные инициативы по ограничению СТМ и рост налоговой нагрузки (увеличение ставки НДС до 22% с 2026 года).